
Im Hebammenstudium
Das Hebammenstudium verbindet einen hochschulischen und einen berufspraktischen Teil. Prüfe deshalb auch die versicherte Tätigkeit im Studium, eine passende Startrente und Erhöhungsmöglichkeiten beim Berufseinstieg.
PVG Finanzen Versicherungsmakler
Versicherungsmakler für Heil- & Heilnebenberufe

BERUFSUNFÄHIGKEITSVERSICHERUNG FÜR HEBAMMEN
Dein Beruf verbindet medizinische Verantwortung, körperliche Arbeit und hohe emotionale Anforderungen. Eine gute BU muss deshalb zu deiner konkreten Tätigkeit passen – im dualen Studium, in der Klinik oder in der Freiberuflichkeit.
SCHRITT 1
Kostenlose Ersteinschätzung
Finde in wenigen Minuten heraus, wie deine aktuelle Ausgangssituation aussieht.
SCHRITT 2
Persönliche Beratung
Gemeinsam besprechen wir deine Situation und entwickeln eine passende Strategie.
SCHRITT 3
Passende BU-Lösung auswählen
Erst wenn alle Fragen geklärt sind, entscheidest du in Ruhe über die passende Absicherung.
DEIN ANSPRECHPARTNER
BU-Experte für Heilberufe
Ich unterstütze dich dabei, deine Tätigkeit, Gesundheitshistorie und bestehende Absicherung einzuordnen. Gemeinsam klären wir, welche nächsten Schritte zu deinem Alltag als Hebamme passen.
KURZANTWORT
Ja, sie kann besonders sinnvoll sein, wenn dein laufendes Einkommen von deiner Arbeitskraft abhängt und du einen längeren gesundheitlichen Ausfall nicht dauerhaft selbst finanzieren könntest.
Entscheidend ist nicht die Berufsbezeichnung allein. Im Leistungsfall wird betrachtet, wie dein Beruf zuletzt konkret ausgestaltet war: etwa Geburtshilfe, Schicht- und Bereitschaftsdienste, Wochenbettbetreuung, Dokumentation, Fahrzeiten oder organisatorische Aufgaben.
Eine BU ist keine Berufshaftpflicht und ersetzt keine Betriebskostenversicherung. Sie soll deine persönliche Einkommenslücke schließen, wenn du deinen Beruf aus gesundheitlichen Gründen nicht mehr ausreichend ausüben kannst.
DEINE AUSGANGSLAGE
Das Hebammenstudium verbindet einen hochschulischen und einen berufspraktischen Teil. Prüfe deshalb auch die versicherte Tätigkeit im Studium, eine passende Startrente und Erhöhungsmöglichkeiten beim Berufseinstieg.
Schichtdienst, Geburtshilfe, körperliche Tätigkeiten und dein tatsächlicher Arbeitsalltag bestimmen die Absicherung.
Zusätzlich relevant: Tätigkeitsmix, Personal, mögliche Umorganisation und die Trennung von Einkommen und Betriebskosten.
BERUFLICHER ALLTAG
Nicht jede Belastung führt zur Berufsunfähigkeit. Für die Absicherung ist aber wichtig, dass dein tatsächlicher Tätigkeitsmix sauber erfasst wird.
Langes Stehen, gebückte oder kniende Positionen, Unterstützen bei Positionswechseln sowie Fahrten in der ambulanten Betreuung können den Arbeitsalltag prägen.
Hohe Verantwortung, unvorhersehbare Verläufe, belastende Situationen und Zeitdruck können mental fordernd sein.
Schichtdienst, Nachtarbeit, Rufbereitschaft und schwer planbare Einsätze beeinflussen die konkrete Tätigkeit und ihre Belastung.
Gute Bedingungen knüpfen nicht an ein abstraktes Berufsbild an. Geprüft wird, welche Aufgaben du vor Eintritt der gesundheitlichen Beeinträchtigung tatsächlich ausgeübt hast und wie Zeitanteile, Verantwortung und Arbeitsabläufe verteilt waren.
Eine Verringerung der Arbeitszeit löst nicht automatisch eine BU-Leistung aus. Entscheidend ist, ob die gesundheitlichen Einschränkungen den vertraglich festgelegten Grad der Berufsunfähigkeit erreichen. Wie eine Arbeitszeitreduzierung berücksichtigt wird, kann sich je nach Versicherungsbedingungen unterscheiden.
TÄTIGKEITSFORMEN
| Tätigkeitsform oder Schwerpunkt | Worauf es bei der BU besonders ankommt |
|---|---|
| Angestellte Hebamme | Tätigkeitsbeschreibung, Schichtanteile, körperliche Aufgaben, Einkommen und Arbeitgeberleistungen |
| Beleghebamme | Geburtshilfe, Rufbereitschaft, selbstständige Organisation, Wegezeiten und tatsächliche Einkommensstruktur |
| Geburtshaus oder Hausgeburt | Konkreter Leistungsumfang, Bereitschaft, Kooperationen, Verantwortung und mögliche Ersatzmöglichkeiten |
| Eigene Praxis | Personalverantwortung, betriebliche Struktur und mögliche Umorganisation im Leistungsfall |
| Nachsorge und Kurse | Anteile von Hausbesuchen, Beratung, Kursen, Fahrten und organisatorischer Tätigkeit |
Eine private BU-Rente sichert grundsätzlich deinen persönlichen Lebensunterhalt. Laufende Praxis- oder Betriebskosten sind darüber nicht automatisch abgesichert. Dafür kann eine separate betriebliche Absicherung erforderlich sein.
ABSICHERUNGSHÖHE
Im Studium der Hebammenwissenschaft ist eine monatliche BU-Rente von mindestens 1.000 Euro häufig ein sinnvoller Ausgangspunkt. Für angestellte Hebammen empfehle ich – abhängig vom Einkommen und den laufenden monatlichen Ausgaben – meist eine BU-Rente zwischen 1.500 und 2.500 Euro. Beide Werte dienen der ersten Orientierung. Entscheidend ist immer dein persönlicher Bedarf.
Miete oder Finanzierung, Nebenkosten und laufende Haushaltskosten.
Lebensmittel, Mobilität, Familie und persönliche Fixkosten.
Krankenversicherung, Vorsorge und weitere unverzichtbare Verträge.
Inflation, Altersvorsorge und später steigender Bedarf.
VEREINFACHTES RECHENBEISPIEL
Die Beträge sind frei gewählte Beispielwerte und keine pauschale Empfehlung. Dein tatsächlicher Bedarf kann niedriger oder höher ausfallen. Zusätzlich ist zu prüfen, welche BU-Rente sich mit deinem Einkommen und den Annahmerichtlinien des jeweiligen Versicherers absichern lässt.
Hebammen gehören grundsätzlich nicht zum ärztlichen oder apothekerlichen Versorgungswerk. Relevant sind insbesondere Ansprüche aus der gesetzlichen Rentenversicherung. Auch selbstständig tätige Hebammen sind grundsätzlich rentenversicherungspflichtig. Eine Erwerbsminderungsrente prüft jedoch nicht dieselbe Frage wie eine private BU und kann eine individuelle Einkommenslücke lassen.
Die anfängliche BU-Rente muss zu deinem heutigen Einkommen passen. Gleichzeitig sollte der Vertrag Erhöhungen ermöglichen, etwa nach Studienabschluss, Berufseinstieg, Einkommenssteigerungen, Heirat, Geburt eines Kindes oder Aufnahme einer Selbstständigkeit – jeweils nach den konkreten Tarifbedingungen und Fristen.
RISIKOPRÜFUNG
Die Gesundheitsfragen gehören zu den wichtigsten Bestandteilen eines BU-Antrags. Deshalb ist es entscheidend, die eigenen Gesundheitsangaben sorgfältig und passend zu den konkret gestellten Fragen aufzubereiten.
Bitte deine behandelnden Praxen rechtzeitig um Kopien der relevanten Patientenunterlagen. Dadurch erkennst du, welche Beschwerden, Diagnosen und Behandlungsverläufe tatsächlich dokumentiert wurden und für die Gesundheitsfragen wichtig sein können.
Fordere eine Übersicht der abgerechneten Leistungen bei deiner gesetzlichen oder privaten Krankenversicherung an. Vergleiche die dort aufgeführten Diagnosen und Behandlungen mit deinen eigenen Erinnerungen und den vorhandenen Arztunterlagen.
Medizinische Abrechnungen enthalten häufig ICD-Codes, deren Bedeutung auf den ersten Blick nicht eindeutig ist. Kläre auffällige Einträge und prüfe, ob sie den tatsächlichen Behandlungsanlass und Verlauf korrekt wiedergeben.
Eine Arbeits- oder Verdachtsdiagnose ist nicht automatisch eine bestätigte Erkrankung. Trotzdem kann der dokumentierte Eintrag bei der Risikoprüfung eine Rolle spielen. Lass deshalb festhalten, wie die Diagnose zustande kam und ob sie später bestätigt oder verworfen wurde.
Halte Anlass, Beginn, Dauer und Ergebnis wichtiger Behandlungen nachvollziehbar fest. Das gilt beispielsweise für Rücken- und Gelenkbeschwerden, psychische Belastungen, Operationen oder länger andauernde Therapien.
Erstelle eine Übersicht über regelmäßig und vorübergehend eingenommene Medikamente. Notiere nach Möglichkeit auch den Einnahmezeitraum, den Anlass und ob die Behandlung inzwischen beendet wurde.
INTERAKTIVER ORIENTIERUNGSCHECK
Beantworte acht kurze Fragen. Der Check zeigt dir keine Annahmeentscheidung und berechnet kein medizinisches Risiko. Er gibt dir lediglich eine erste Orientierung, wie umfangreich die Vorbereitung deiner Gesundheitsangaben voraussichtlich sein sollte.
Deine Antworten bleiben ausschließlich in deinem Browser und werden nicht gespeichert oder übertragen.
Für den interaktiven Orientierungscheck ist JavaScript erforderlich. Ohne JavaScript kannst du die Informationen zur Vorbereitung deiner Gesundheitsangaben in den angrenzenden Abschnitten lesen.
Du hast 0 von 8 Fragen mit „Ja“ beantwortet.
Das Ergebnis ist eine unverbindliche Orientierung. Es ersetzt weder die Prüfung der konkreten Gesundheitsfragen noch eine medizinische, rechtliche oder versicherungsfachliche Einzelfallbewertung. Auch eine einzelne Diagnose kann unabhängig von der Anzahl der Ja-Antworten eine genauere Aufbereitung erforderlich machen.
VERTRAGSPRÜFUNG
Bei einer Berufsunfähigkeitsversicherung zählt nicht nur der Beitrag. Entscheidend ist, wie genau der Vertrag deinen tatsächlichen Arbeitsalltag als Hebamme abbildet, wann eine Leistung anerkannt wird und wie flexibel sich der Schutz später an dein Einkommen und deine Lebenssituation anpassen lässt.
Der Vertrag sollte klar regeln, ab wann Berufsunfähigkeit anerkannt wird. Marktüblich ist eine Einschränkung von mindestens 50 Prozent, die voraussichtlich sechs Monate besteht oder bereits so lange bestanden hat.
Maßstab muss die zuletzt in gesunden Tagen ausgeübte Tätigkeit sein – mit allen körperlichen, organisatorischen und verantwortungsvollen Aufgaben rund um Schwangerschaft, Geburt und Wochenbett.
Der Versicherer sollte dich nicht auf einen anderen Beruf verweisen können, den du aufgrund deiner Kenntnisse und Fähigkeiten theoretisch noch ausüben könntest.
Der Vertrag sollte fair regeln, wie Teilzeit, Elternzeit oder eine vorübergehende Reduzierung der Arbeitszeit bei der Leistungsprüfung berücksichtigt werden.
Für selbstständige Hebammen ist wichtig, ob und in welchem Umfang der Versicherer eine Umorganisation des Betriebs verlangen darf – und ob sie wirtschaftlich sowie praktisch zumutbar sein muss.
Bei steigendem Einkommen oder bestimmten Lebensereignissen sollte sich die BU-Rente ohne erneute Gesundheitsprüfung erhöhen lassen. Prüfe dabei Anlässe, Fristen und Höchstgrenzen.
Eine Arbeitsunfähigkeitsklausel kann vorübergehend leisten, bevor eine Berufsunfähigkeit abschließend festgestellt ist. Sie ergänzt den Schutz, ersetzt aber nicht die eigentliche BU-Prüfung.
Beitrags- und Leistungsdynamik schützen vor Kaufkraftverlust. Die vereinbarte Leistungsdauer sollte möglichst bis zum geplanten Rentenbeginn reichen.
BEITRÄGE VERSTEHEN
Zwei Musterberechnungen zeigen Beiträge für unterschiedliche Berufsphasen und Rentenhöhen.
BEISPIELRECHNUNG 1
24,35 € / Monat
Tarif: ERGO Vorsorge – ERGO BU Best (BUV526021Z)
27,56 € / Monat
Tarif: InterRisk – ABV S-M.A.R.T.
43,87 € / Monat
Tarif: KlinikRente Swiss Life – KlinikRente.BU 4U (Tarif 136)
46,65 € / Monat
Tarif: Münchener Verein – Deutsche Handwerker Berufsunfähigkeitsversicherung (56)
55,88 € / Monat
Tarif: LV 1871 – Golden SBU
57,96 € / Monat
Tarif: Volkswohl Bund – SBU
58,62 € / Monat
Tarif: Stuttgarter – BUV-PLUS (Tarif 91)
59,88 € / Monat
Tarif: Alte Leipziger – SecurAL BV10
60,83 € / Monat
Tarif: Zurich Dt. Herold – Berufsunfähigkeits-Schutzbrief
64,51 € / Monat
Tarif: R+V – BU C80 classic pro
66,43 € / Monat
Tarif: Allianz – BU Premium OBUU (mit AU)
69,60 € / Monat
Tarif: BarmeniaGothaer – BU26 P Premium (ohne AU)
75,44 € / Monat
Tarif: Dialog – SBU-professional
75,71 € / Monat
Tarif: VPV – SBU Familie
BEISPIELRECHNUNG 2
100,76 € / Monat
Tarif: KlinikRente Swiss Life – KlinikRente.BU (Tarif 134)
104,38 € / Monat
Tarif: Münchener Verein – Deutsche Handwerker Berufsunfähigkeitsversicherung (56)
119,47 € / Monat
Tarif: ERGO Vorsorge – ERGO BU Best (BUV526021Z)
120,60 € / Monat
Tarif: AXA – ALVSBV
120,76 € / Monat
Tarif: Volkswohl Bund – SBU
125,22 € / Monat
Tarif: LV 1871 – Golden SBU Familie
131,31 € / Monat
Tarif: Zurich Dt. Herold – Berufsunfähigkeits-Schutzbrief
136,48 € / Monat
Tarif: R+V – BU C80 classic pro
140,15 € / Monat
Tarif: Nürnberger – BU4Future aktiv Komfort (SBU3310DC)
140,70 € / Monat
Tarif: Allianz – BU Premium OBUU (mit AU)
144,58 € / Monat
Tarif: Continentale – PremiumBU PBU
152,72 € / Monat
Tarif: uniVersa – 7407 SBU Exklusiv
155,87 € / Monat
Tarif: BY die Bayerische – BU PROTECT
161,10 € / Monat
Tarif: Stuttgarter – BUV-PLUS (Tarif 91)
Berechnungsstand: 24.09.2026. Musterberechnungen, keine individuellen Angebote. Beiträge und Angebote können sich ändern; maßgeblich sind die bei Abschluss gültigen Beiträge, Versicherungsbedingungen und die individuelle Risikoprüfung. Der Zahlbeitrag kann sich bis zum jeweiligen Tarif- beziehungsweise Maximalbeitrag erhöhen. Ein niedriger Zahlbeitrag bedeutet nicht automatisch, dass der Tarif für die persönliche Situation am besten geeignet ist.
PERSÖNLICHE BERATUNG
Ich kläre mit dir deine Tätigkeit, Ziele, bestehende Absicherung und mögliche Gesundheitsthemen.
Bei Bedarf bereite ich deine Gesundheitshistorie auf und frage anonym bei bis zu 15 Versicherern an.
Gemeinsam vergleichen wir Annahme, Bedingungen, Nachversicherung und Beiträge – nicht nur den günstigsten Preis.
KOSTENFREIER BU-RATGEBER
Du möchtest dich zunächst selbst informieren? In meinem kostenfreien Ratgeber erfährst du, worauf du beim Abschluss einer Berufsunfähigkeitsversicherung achten solltest.
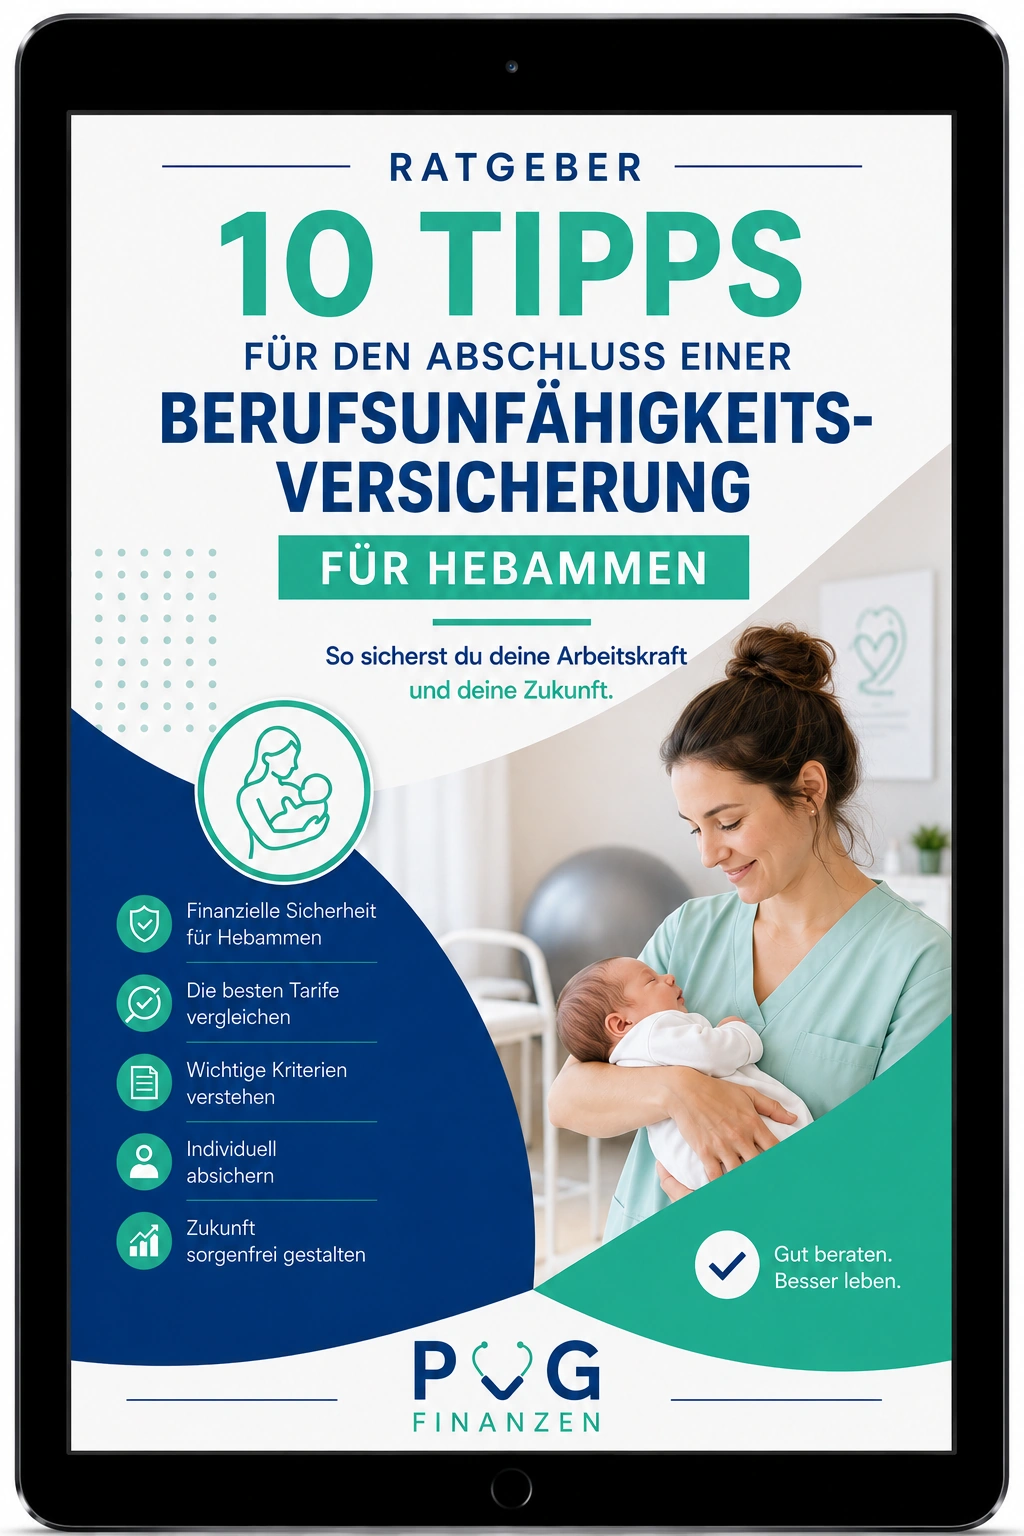
Der Ratgeber gibt dir eine erste Orientierung. Welche Absicherung zu deiner Tätigkeit und Gesundheitshistorie passt, muss anschließend individuell geprüft werden.
Kostenfreien Ratgeber anfordernHÄUFIGE FRAGEN
Eine private BU kann deine persönliche Einkommenslücke absichern. Viele Tarife leisten bei einer Berufsunfähigkeit von mindestens 50 Prozent mit einem vereinbarten Prognosezeitraum, häufig sechs Monaten. Maßgeblich sind die versicherte Tätigkeit und die konkreten Vertragsbedingungen; im Studium ist die Tätigkeitsdefinition besonders zu prüfen.
Die Modellrechnungen vom 24.09.2026 zeigen 24,35 Euro monatlichen Zahlbeitrag mit 36,90 Euro zugehörigem Maximalbeitrag für eine Hebammenstudentin mit 1.000 Euro BU-Rente sowie 100,76 Euro mit 157,43 Euro für eine angestellte Hebamme mit 2.000 Euro BU-Rente. Es besteht keine Preis-, Annahme- oder Leistungsgarantie. Dein Beitrag hängt von Tätigkeit, Alter, BU-Rente, Laufzeit, Gesundheitszustand und Tarif ab.
Hebammen gehören grundsätzlich nicht zu einem ärztlichen oder apothekerlichen Versorgungswerk. Relevant ist insbesondere die gesetzliche Rentenversicherung. Ob und in welcher Höhe eine Erwerbsminderungsrente besteht, muss individuell geprüft werden.
Neben der konkreten Tätigkeit sind Umorganisationsregelungen, Personalverantwortung, die wirtschaftliche Angemessenheit der BU-Rente und die Trennung zwischen privatem Einkommen und betrieblichen Kosten wichtig.
Eine anonyme Risikovoranfrage kann sinnvoll sein, wenn Vorerkrankungen, Behandlungen, Medikamente oder unklare Einträge bestehen. Aufbereitete Unterlagen ermöglichen unverbindliche Rückmeldungen verschiedener Versicherer vor einem Antrag. Eine Annahme oder ein bestimmtes Ergebnis ist damit nicht garantiert.
DEIN NÄCHSTER SCHRITT
In der kostenlosen Beratung klären wir, welcher BU-Schutz zu deiner Tätigkeit, deinem Einkommen und deiner persönlichen Situation passt.
Jetzt kostenlos beraten lassenSie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen