
Gesundheit zuerst
Die versicherungsmedizinische Bewertung entscheidet darüber, welche Angebote tatsächlich für dich verfügbar sind.
PVG Finanzen Versicherungsmakler
Versicherungsmakler für Heil- & Heilnebenberufe

UNABHÄNGIGE BU-BERATUNG FÜR HEILBERUFE
Gut abgesichert vom Psychologiestudium bis zur eigenen Praxis. Während des Psychologiestudiums, der psychotherapeutischen Ausbildung oder Weiterbildung und im späteren Berufsleben verändert sich dein Absicherungsbedarf. Deshalb lohnt es sich, deine Arbeitskraft frühzeitig und ohne Zeitdruck abzusichern.

DEIN ANSPRECHPARTNER
BU-Experte für Heilberufe
Ich unterstütze dich dabei, deine Gesundheitshistorie einzuordnen, Versicherungsbedingungen zu verstehen und eine tragfähige Entscheidung zu treffen. Meine Beratung beginnt mit deiner persönlichen Situation und behält deine weitere berufliche Entwicklung im Blick.
Wer täglich anderen Halt gibt, sollte auch die eigene Zukunft absichern.
Als Psychologin, Psychologe, Psychotherapeutin oder Psychotherapeut begleitest du Menschen durch schwierige Lebensphasen. Du erlebst, wie stark psychische Erkrankungen, chronischer Stress, Erschöpfung und persönliche Krisen das Leben verändern können.
Du weißt aus deiner beruflichen Praxis: Niemand ist davor gefeit.
Deine Arbeit verlangt fachliche Kompetenz, Konzentration, emotionale Stabilität und psychische Belastbarkeit. Doch was passiert, wenn du deinen Beruf aufgrund einer Depression, eines Burn-outs, einer anderen psychischen Erkrankung oder körperlicher Beschwerden nicht mehr wie bisher ausüben kannst?
Dann kann ein erheblicher Teil deines Einkommens wegfallen. Gleichzeitig bleiben laufende Kosten, finanzielle Verpflichtungen und langfristige Pläne bestehen.
Eine leistungsstarke Berufsunfähigkeitsversicherung zahlt die vereinbarte monatliche BU-Rente, wenn die vertraglichen Voraussetzungen erfüllt sind. Sie schützt damit deinen finanziellen Handlungsspielraum – damit du im Ernstfall nicht zusätzlich unter wirtschaftlichen Druck gerätst.
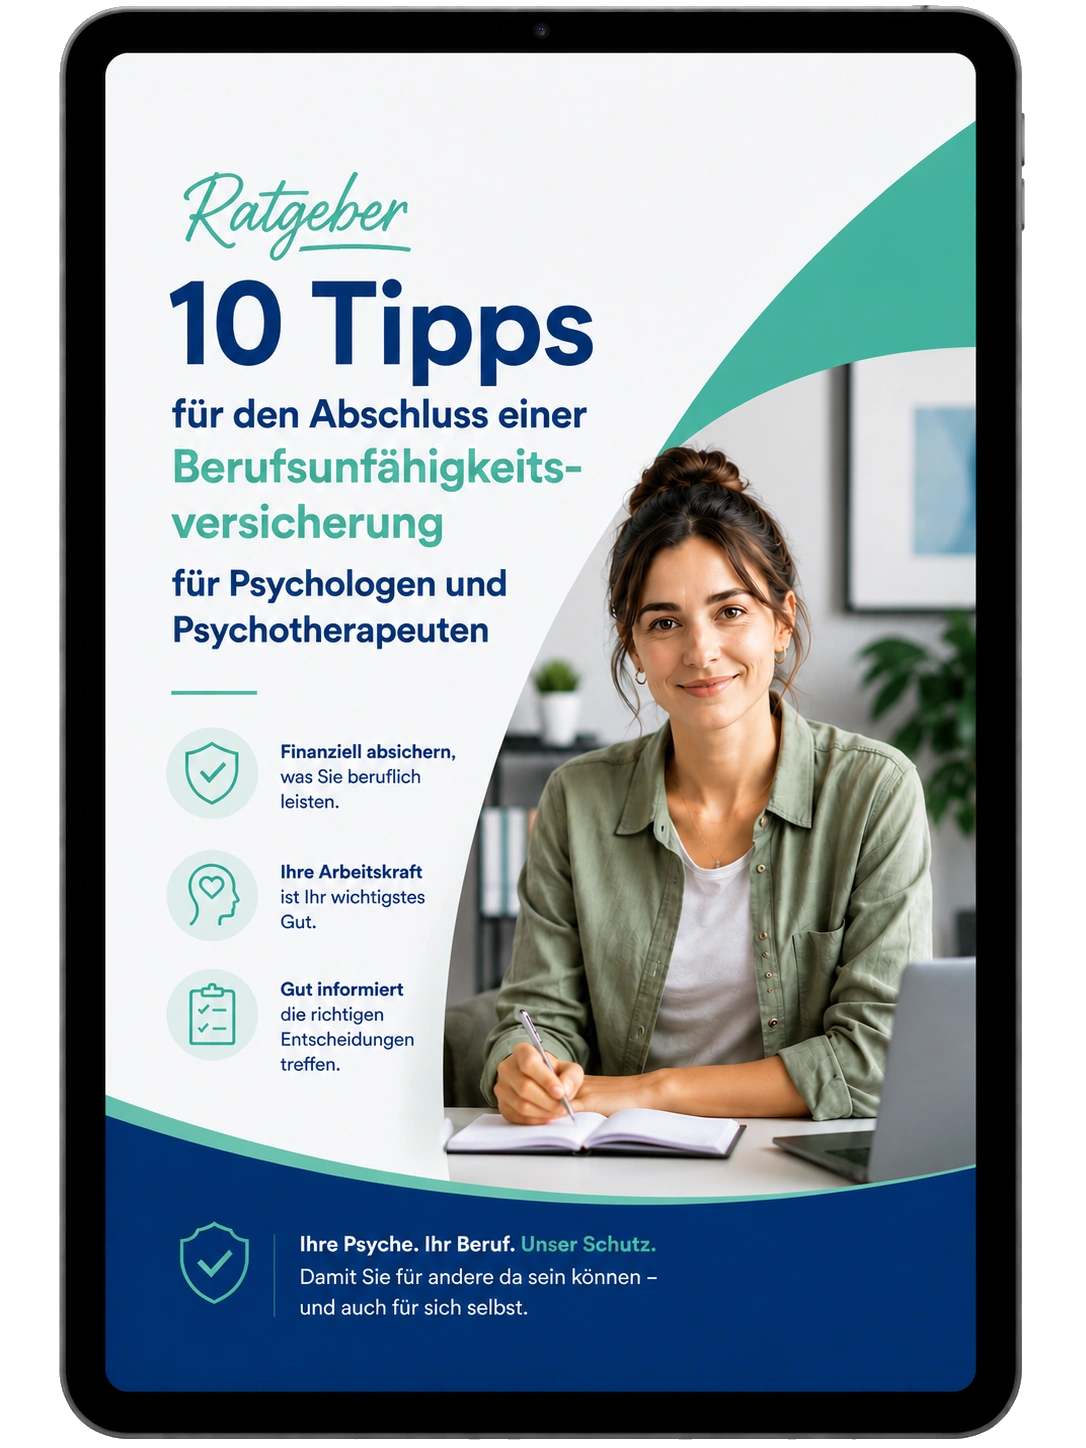
KOSTENFREIER RATGEBER
Eine Berufsunfähigkeitsversicherung sollte zu deiner aktuellen Tätigkeit, deiner beruflichen Entwicklung und deiner gesundheitlichen Vorgeschichte passen.
Der kostenfreie Ratgeber zeigt dir kompakt, worauf du als Psychologin, Psychologe, Psychotherapeutin oder Psychotherapeut vor dem Abschluss achten solltest.
Kompakt erklärt und speziell auf Psychologie und Psychotherapie ausgerichtet.
Kostenfreien BU-Ratgeber herunterladenDEINE BERUFSPHASE. DEINE AUSGANGSLAGE.
Aktuelle Versicherbarkeit prüfen und eine passende Anfangsrente wählen.
PiA ODER WEITERBILDUNGAlten PiA-Weg und psychotherapeutische Weiterbildung nach Approbation unterscheiden.
ANGESTELLT ODER SELBSTSTÄNDIGRentenhöhe, Versorgungswerk, Nachversicherung und eigene Praxis einordnen.
DEIN ÜBERBLICK
DEINE ENTSCHEIDUNG
Ausgangspunkt ist deine persönliche Situation: deine Gesundheit, deine aktuelle Berufsphase und deine finanzielle Absicherung. Erst danach sollten die tatsächlich verfügbaren Tarife, Leistungen und Beiträge miteinander verglichen werden.
Die versicherungsmedizinische Bewertung entscheidet darüber, welche Angebote tatsächlich für dich verfügbar sind.
Psychologiestudium, PiA, Weiterbildung, Anstellung und eigene Praxis stellen unterschiedliche Anforderungen an deinen BU-Schutz.
Ein günstiger Beitrag allein ersetzt keine sorgfältige Prüfung der vertraglichen Leistungen und späteren Erhöhungsmöglichkeiten.
VIER TYPISCHE FRAGEN AUS ERSTGESPRÄCHEN
Prüfe deine heutige Versicherbarkeit und wähle eine Anfangsrente, die zu deiner aktuellen Situation passt.
Ordne deinen Ausbildungsweg und den nächsten beruflichen Schritt richtig ein.
Bereite deine Gesundheitshistorie sorgfältig auf, bevor du deine Annahmechancen prüfen lässt.
Vergleiche die Bedingungen und Beiträge der Angebote, die für dich tatsächlich verfügbar sind.
FRÜHZEITIG PLANEN
Während des Psychologiestudiums, der psychotherapeutischen Ausbildung oder Weiterbildung und im späteren Berufsleben verändert sich dein Absicherungsbedarf. Wer sich früh mit dem Thema beschäftigt, kann die eigene Gesundheitshistorie, eine passende BU-Rente und wichtige Erhöhungsmöglichkeiten ohne Zeitdruck prüfen.
DER PASSENDE ZEITPUNKT
Prüfe deine aktuelle Versicherbarkeit und welche Anfangsrente zu deiner finanziellen Situation passt.
Berücksichtige Approbation, Berufseinstieg und die absehbare Entwicklung deines Einkommens.
Nimm den Berufseinstieg, eine neue Anstellung, die Selbstständigkeit oder die eigene Praxis zum Anlass, deinen bestehenden oder geplanten BU-Schutz zu überprüfen.
DEIN BEDARF
Für Psychologiestudenten empfehle ich häufig eine monatliche BU-Rente von mindestens 1.000 €. Für PiA empfehle ich häufig mindestens 1.500 € monatlich. Beide Werte sind Ausgangspunkte – entscheidend ist dein persönlicher Bedarf.
Die passende Rentenhöhe hängt von deiner tatsächlichen Versorgungslücke, deinen laufenden Ausgaben, der finanziellen Tragbarkeit und den späteren Erhöhungsmöglichkeiten des Vertrags ab.
Mit Approbation, Berufseinstieg und eigener Praxis kann dein Absicherungsbedarf deutlich steigen. Private Lebenshaltungskosten und laufende Praxiskosten müssen dabei getrennt betrachtet werden.
Miete, Nebenkosten und weitere laufende Verpflichtungen.
Lebensmittel, Mobilität, Kommunikation und persönliche Ausgaben.
Kranken- und Pflegeversicherung sowie weitere bestehende Verpflichtungen.
Vorsorge, absehbare Veränderungen und ein angemessener finanzieller Puffer.
Die anfängliche BU-Rente sollte deinen aktuellen Bedarf möglichst sinnvoll abdecken und gleichzeitig langfristig bezahlbar bleiben. Ist die vollständige Absicherung während des Studiums finanziell noch nicht möglich, werden leistungsfähige Erhöhungsoptionen besonders wichtig.
Berücksichtige realistisch, welche eigenen Einnahmen oder Unterstützungen dir im Ernstfall noch zur Verfügung stehen. Prüfe zugleich, wie sich die BU-Rente nach Studium, Approbation oder Berufseinstieg erhöhen lässt. Nachversicherung, Dynamik, Fristen sowie Einzel- und Gesamthöchstgrenzen sollten dabei gemeinsam betrachtet werden.
DEINE BERUFLICHE ENTWICKLUNG
Vom Psychologiestudium über den jeweiligen Ausbildungsweg bis zur Anstellung oder eigenen Praxis verändert sich dein Absicherungsbedarf. Wichtig ist deshalb, dass sich deine BU-Rente später unter den vertraglich vereinbarten Voraussetzungen erhöhen lässt.
PiA bezeichnet den bisherigen Ausbildungsweg. Die psychotherapeutische Weiterbildung nach Approbation ist davon zu unterscheiden.
GRUNDLAGE
Psychologiestudium
Aktuelle Versicherbarkeit, passende Anfangsrente und spätere Erhöhungsmöglichkeiten prüfen.
Je nach Ausbildungsweg
PiA
Den Rentenbedarf während der Ausbildung und den späteren Berufseinstieg berücksichtigen.
Approbation und Weiterbildung
Die aktuelle Einkommenssituation und die weitere berufliche Entwicklung in die Planung einbeziehen.
BERUFLICHE TÄTIGKEIT
Angestellte Tätigkeit
Versorgungslücke, gewünschte BU-Rente und vorhandene Erhöhungsmöglichkeiten regelmäßig prüfen.
Selbstständigkeit und eigene Praxis
Private Lebenshaltungskosten und laufende Praxiskosten getrennt voneinander betrachten.
PRIVATE VERÄNDERUNGEN
Familie und Finanzierung
Prüfen, wie sich zusätzlicher Bedarf innerhalb der vertraglichen Fristen und Höchstgrenzen absichern lässt.
DEIN SCHUTZ KANN MITWACHSEN
Mit einer Nachversicherung kann die vereinbarte BU-Rente später an einen gestiegenen Absicherungsbedarf angepasst werden. Ob, wann und in welcher Höhe das möglich ist, richtet sich nach den konkreten Bedingungen des jeweiligen Vertrags.
Welche Ereignisse lösen ein Erhöhungsrecht aus? Gibt es zusätzlich anlassunabhängige Möglichkeiten und welche Antragsfristen gelten?
Wie hoch darf eine einzelne Erhöhung ausfallen? Welche Alters-, Einkommens- und Gesamthöchstgrenzen gelten?
Prüfe, ob neben der Gesundheitsprüfung weitere Nachweise oder Prüfungen zur Tätigkeit, zum Einkommen oder zur finanziellen Angemessenheit vorgesehen sind.
Die Gesundheitsfragen gehören zu den wichtigsten Bestandteilen eines BU-Antrags. Deshalb ist es entscheidend, die eigenen Gesundheitsangaben sorgfältig und passend zu den konkret gestellten Fragen aufzubereiten.
Fordere frühzeitig Kopien der relevanten Unterlagen bei deinen behandelnden Ärztinnen, Ärzten und therapeutischen Fachpersonen an. So erhältst du einen besseren Überblick über dokumentierte Diagnosen, Behandlungen und Beschwerden.
Eine Leistungsübersicht deiner gesetzlichen oder privaten Krankenversicherung kann abgerechnete Diagnosen und Behandlungen enthalten. So lassen sich mögliche Unstimmigkeiten frühzeitig erkennen und einordnen.
Prüfe, welche Diagnosen tatsächlich dokumentiert wurden. Gerade psychische Diagnosen und Verdachtsdiagnosen können für die spätere Risikoprüfung relevant sein.
Nicht jede dokumentierte Verdachtsdiagnose bedeutet, dass eine Erkrankung tatsächlich vorlag. Trotzdem sollte sie bekannt sein und bei der Antragstellung nachvollziehbar eingeordnet werden.
Falls eine Psychotherapie stattgefunden hat, sollten Zeitraum, Anlass, Verlauf und Abschluss nachvollziehbar aufbereitet werden. Welche Angaben erforderlich sind, richtet sich nach den konkreten Gesundheitsfragen.
Notiere regelmäßig oder vorübergehend eingenommene Medikamente sowie den jeweiligen Einnahmezeitraum. Ob diese Angaben erforderlich sind, richtet sich nach der konkreten Fragestellung des Versicherers.
INTERAKTIVER ORIENTIERUNGSCHECK
Beantworte acht kurze Fragen. Der Check zeigt dir keine Annahmeentscheidung und berechnet kein medizinisches Risiko. Er gibt dir lediglich eine erste Orientierung, wie umfangreich die Vorbereitung deiner Gesundheitsangaben voraussichtlich sein sollte.
Deine Antworten bleiben ausschließlich in deinem Browser und werden nicht gespeichert oder übertragen.
Für den interaktiven Orientierungscheck ist JavaScript erforderlich. Ohne JavaScript kannst du die Informationen zur Vorbereitung deiner Gesundheitsangaben in den angrenzenden Abschnitten lesen.
Du hast 0 von 8 Fragen mit „Ja“ beantwortet.
Das Ergebnis ist eine unverbindliche Orientierung. Es ersetzt weder die Prüfung der konkreten Gesundheitsfragen noch eine medizinische, rechtliche oder versicherungsfachliche Einzelfallbewertung. Auch eine einzelne Diagnose kann unabhängig von der Anzahl der Ja-Antworten eine genauere Aufbereitung erforderlich machen.
ANNAHMECHANCEN EINORDNEN
Wortlaut und Abfragezeiträume der relevanten Gesundheitsfragen prüfen.
Die für die konkrete Gesundheitshistorie relevanten Informationen und Unterlagen gezielt beschaffen.
Diagnosen, Behandlungen, Verläufe und den aktuellen Stand nachvollziehbar darstellen.
Geeignete Versicherer für die persönliche Ausgangssituation auswählen.
Die möglichen Annahmechancen anonym bei mindestens 15 Versicherern prüfen.
Normalannahme, Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung miteinander vergleichen.
Erst danach die tatsächlich verfügbaren Tarife, Beiträge und vertraglichen Leistungen im Detail vergleichen.
PASSENDE ANNAHMESTRATEGIE
Versicherer können dieselbe gesundheitliche Vorgeschichte unterschiedlich bewerten. Während ein Anbieter eine Annahme zu regulären Bedingungen in Aussicht stellt, können andere einen Risikozuschlag, einen Leistungsausschluss, eine Zurückstellung oder eine Ablehnung signalisieren.
Deshalb bereite ich deine Gesundheitshistorie strukturiert auf und frage im Rahmen der anonymen Risikovoranfrage mindestens 15 Versicherer an. So entsteht eine breitere Vergleichsbasis, bevor ein verbindlicher Antrag bei einem ausgewählten Versicherer gestellt wird.
Entscheidend ist nicht allein die Anzahl der Rückmeldungen. Wir prüfen, bei welchen Versicherern Versicherungsschutz grundsätzlich in Betracht kommt und welche vorläufigen Bedingungen dafür genannt werden. Erst danach vergleichen wir geeignete Tarife und entwickeln eine passende Antragsstrategie.
Der Versicherer signalisiert eine mögliche Annahme ohne Risikozuschlag und ohne individuellen Leistungsausschluss.
Versicherungsschutz erscheint möglich, wenn für das erhöhte Risiko ein zusätzlicher Beitrag vereinbart wird.
Versicherungsschutz erscheint möglich, wenn bestimmte Erkrankungen, Beschwerden oder Körperbereiche ausgeschlossen werden.
Bei einer Zurückstellung kann eine spätere Prüfung möglich sein. Bei einer Ablehnung stellt der Versicherer auf Grundlage der vorgelegten Angaben derzeit keinen Versicherungsschutz in Aussicht.
VERTRAG VERSTEHEN
Prüfe, ab welchem Grad und für welchen voraussichtlichen Zeitraum der Versicherer Berufsunfähigkeit anerkennt. Entscheidend ist außerdem, welche Tätigkeit und welche konkreten Einschränkungen der Beurteilung zugrunde gelegt werden.
Maßgeblich sollte die berufliche Tätigkeit in ihrer konkreten Ausgestaltung sein. Bei Psychologinnen, Psychologen sowie Psychotherapeutinnen und Psychotherapeuten können dabei beispielsweise therapeutische Gespräche, Diagnostik, Dokumentation, organisatorische Aufgaben und die Leitung einer eigenen Praxis eine Rolle spielen.
Achte darauf, ob der Versicherer auf eine andere Tätigkeit verweisen kann. Ein Verzicht auf die abstrakte Verweisung ist wichtig: Dann reicht allein die theoretische Möglichkeit einer anderen Tätigkeit nicht aus. Eine tatsächlich neu ausgeübte Tätigkeit kann je nach Vertragsbedingungen weiterhin berücksichtigt werden.
Prüfe, bei welchen Lebens- und Karriereereignissen die BU-Rente später erhöht werden kann. Wichtig sind außerdem Antragsfristen, erforderliche Nachweise, mögliche Erhöhungsschritte, Altersgrenzen und die insgesamt erreichbare BU-Rente.
Eine Beitragsdynamik kann ermöglichen, Beitrag und versicherte BU-Rente während der Vertragslaufzeit regelmäßig zu erhöhen. Prüfe die angebotenen Prozentsätze, Widerspruchsmöglichkeiten und die Folgen eines wiederholten Aussetzens.
Diese Regelung betrifft die Zeit nach Eintritt der Berufsunfähigkeit. Prüfe, ob und um welchen garantierten Prozentsatz die ausgezahlte BU-Rente während eines anerkannten Leistungsfalls jährlich steigt. Sie ist von der Beitragsdynamik vor Eintritt der Berufsunfähigkeit zu unterscheiden.
Eine Arbeitsunfähigkeitsklausel kann unter bestimmten Voraussetzungen bereits bei längerer Krankschreibung eine zeitlich begrenzte Leistung vorsehen. Prüfe Wartezeit, Leistungsdauer, erforderliche Nachweise und das Verhältnis zur regulären BU-Leistungsprüfung.
Für Selbstständige kann der Versicherer prüfen, ob die eigene Praxis zumutbar umorganisiert werden kann. Achte darauf, wann eine Umorganisation verlangt werden darf und ob sie wirtschaftlich, organisatorisch und mit Blick auf die eigene Stellung tatsächlich zumutbar sein muss.
Prüfe, ob ein Leistungsanerkenntnis befristet werden darf und unter welchen Voraussetzungen der Versicherer seine Leistung später überprüfen oder einstellen kann. Die entsprechenden Nachprüfungsregeln sollten klar und nachvollziehbar formuliert sein.
Kläre, ob der Schutz auch bei einem dauerhaften Aufenthalt oder einer beruflichen Tätigkeit im Ausland gilt. Prüfe außerdem, wo Untersuchungen stattfinden müssen, welche Nachweise verlangt werden und ob besondere Einschränkungen vorgesehen sind.
VERSORGUNG EINORDNEN
Das lässt sich nicht pauschal beantworten.
Nicht alle Psychologinnen und Psychologen sowie Psychotherapeutinnen und Psychotherapeuten sind automatisch Mitglied eines berufsständischen Versorgungswerks. Mitgliedschaft, Beiträge und Leistungen hängen unter anderem vom Bundesland, der Kammerzugehörigkeit und der jeweils geltenden Satzung ab.
Auch wenn Ansprüche bestehen, müssen die Leistungsvoraussetzungen des Versorgungswerks mit dem persönlichen Absicherungsbedarf verglichen werden. Eine private Berufsunfähigkeitsversicherung und die Absicherung über ein Versorgungswerk folgen nicht automatisch denselben Regeln.
Kläre zunächst, ob du Mitglied eines Versorgungswerks bist und welche Satzung für dich gilt. Prüfe außerdem, welche Beiträge gezahlt werden und welche Ansprüche daraus entstehen können.
Prüfe, unter welchen Voraussetzungen eine Leistung gezahlt wird. Entscheidend ist insbesondere, wie die berufliche Einschränkung definiert wird und ob andere Tätigkeiten berücksichtigt werden können.
Stelle die voraussichtliche Leistung deinem tatsächlichen monatlichen Bedarf gegenüber. Berücksichtige dabei auch laufende Verpflichtungen, private Lebenshaltungskosten und gegebenenfalls Kosten einer eigenen Praxis.
AUS DER BERATUNGSPRAXIS
Eine 40-jährige selbstständige Psychotherapeutin erkrankte nach mehreren beruflich belastenden Jahren an einer schweren Depression. Nach einem Klinikaufenthalt und einer anschließenden ambulanten Therapie konnte sie ihre therapeutische Tätigkeit nur noch in deutlich reduziertem Umfang ausüben.
Die folgende Falldarstellung ist anonymisiert.
Nach Einschätzung der behandelnden Fachleute war eine Rückkehr zur bisherigen beruflichen Belastung nicht absehbar. Für die BU-Leistungsentscheidung waren jedoch die vertraglichen Voraussetzungen und die Prüfung des Versicherers maßgeblich.
Der Versicherer prüfte, in welchem Umfang die Psychotherapeutin ihre zuletzt konkret ausgeübte Tätigkeit aus gesundheitlichen Gründen noch ausüben konnte. Dabei wurden nicht nur die verbliebenen Arbeitsstunden, sondern auch die konkreten Aufgaben und ihre Bedeutung für die bisherige Tätigkeit berücksichtigt.
Auf Grundlage der maßgeblichen Vertragsbedingungen wurde Berufsunfähigkeit anerkannt.
ERGEBNIS
knapp 4.200 €monatliche BU-Rente
In diesem konkreten Fall waren die Voraussetzungen für eine Leistung aus dem zuständigen Versorgungswerk nicht erfüllt. Nach der dort maßgeblichen Satzung reichte die erhebliche Einschränkung der bisherigen Tätigkeit für eine Leistung nicht aus.
ERGEBNIS
BEITRÄGE VERSTEHEN
Vier Musterberechnungen zeigen Beiträge für unterschiedliche Berufsphasen und Rentenhöhen. Die Fälle sind wegen unterschiedlicher Altersangaben, Berufsstände und Rentenhöhen nicht direkt vergleichbar.
BEISPIELRECHNUNG 1
22,64 € / Monat
Tarif: InterRisk ABV S-M.A.R.T.
26,35 € / Monat
Tarif: die Bayerische BU PROTECT
28,56 € / Monat
Tarif: Stuttgarter BUV-PLUS (Tarif 91)
29,60 € / Monat
Tarif: BarmeniaGothaer BU26 P Premium (ohne AU)
29,87 € / Monat
Tarif: Helvetia Baloise Baloise BerufsunfähigkeitsVersicherung
29,97 € / Monat
Tarif: Canada Life Berufsunfähigkeitsschutz (ohne AU)
30,84 € / Monat
Tarif: VPV SBU
31,50 € / Monat
Tarif: LV 1871 Golden SBU
31,84 € / Monat
Tarif: Nürnberger BU4Future aktiv Komfort (SBU3310DC)
33,63 € / Monat
Tarif: Alte Leipziger SecurAL BV10
33,72 € / Monat
Tarif: Volkswohl Bund SBU
34,08 € / Monat
Tarif: R+V Condor BU C80 classic pro
37,95 € / Monat
Tarif: SIGNAL IDUNA Comfort SI WorkLife EXKLUSIV
38,10 € / Monat
Tarif: HDI EGO Top HBV26
BEISPIELRECHNUNG 2
34,41 € / Monat
Tarif: InterRisk ABV S-M.A.R.T.
38,10 € / Monat
Tarif: BarmeniaGothaer BU26 P Premium (ohne AU)
40,62 € / Monat
Tarif: die Bayerische BU PROTECT
40,68 € / Monat
Tarif: Hannoversche SBU Premium
44,66 € / Monat
Tarif: Stuttgarter BUV-PLUS (Tarif 91)
45,61 € / Monat
Tarif: ERGO Vorsorge ERGO BU Best (BUV526021Z)
45,97 € / Monat
Tarif: Helvetia Baloise Baloise BerufsunfähigkeitsVersicherung
46,02 € / Monat
Tarif: Canada Life Berufsunfähigkeitsschutz (ohne AU)
48,00 € / Monat
Tarif: VPV SBU
49,16 € / Monat
Tarif: Nürnberger BU4Future aktiv Komfort (SBU3310DC)
51,61 € / Monat
Tarif: Volkswohl Bund SBU
58,97 € / Monat
Tarif: HDI EGO Top HBV26
59,04 € / Monat
Tarif: Dialog SBU-professional
60,28 € / Monat
Tarif: SIGNAL IDUNA Comfort SI WorkLife EXKLUSIV Azubi
BEISPIELRECHNUNG 3
72,06 € / Monat
Tarif: InterRisk ABV S-M.A.R.T.
81,50 € / Monat
Tarif: BarmeniaGothaer BU26 P Premium (ohne AU)
87,80 € / Monat
Tarif: die Bayerische BU PROTECT
87,99 € / Monat
Tarif: Hannoversche SBU Premium
92,28 € / Monat
Tarif: AXA ALVSBV, Heilberufe
92,63 € / Monat
Tarif: Canada Life Berufsunfähigkeitsschutz (ohne AU)
97,99 € / Monat
Tarif: Stuttgarter BUV-PLUS (Tarif 91)
98,17 € / Monat
Tarif: Helvetia Baloise Baloise BerufsunfähigkeitsVersicherung
99,37 € / Monat
Tarif: ERGO Vorsorge ERGO BU Best (BUV526021Z)
101,75 € / Monat
Tarif: R+V Condor BU C80 classic pro
102,40 € / Monat
Tarif: LV 1871 Golden SBU
104,49 € / Monat
Tarif: Nürnberger BU4Future aktiv Komfort (SBU3310DC)
104,52 € / Monat
Tarif: VPV SBU
108,95 € / Monat
Tarif: Alte Leipziger SecurAL BV10
BEISPIELRECHNUNG 4
64,74 € / Monat
Tarif: InterRisk ABV S-M.A.R.T.
82,33 € / Monat
Tarif: die Bayerische BU PROTECT
82,50 € / Monat
Tarif: Hannoversche SBU Premium
84,40 € / Monat
Tarif: AXA ALVSBV, Heilberufe
85,97 € / Monat
Tarif: SIGNAL IDUNA Comfort SI WorkLife EXKLUSIV
88,40 € / Monat
Tarif: BarmeniaGothaer BU26 P Premium (ohne AU)
88,76 € / Monat
Tarif: R+V BU C80 classic pro
89,27 € / Monat
Tarif: Helvetia Baloise BerufsunfähigkeitsVersicherung
90,19 € / Monat
Tarif: Canada Life Berufsunfähigkeitsschutz (ohne AU)
92,13 € / Monat
Tarif: Stuttgarter BUV-PLUS (Tarif 91)
95,67 € / Monat
Tarif: LV 1871 Golden SBU
95,74 € / Monat
Tarif: Nürnberger BU4Future aktiv Komfort (SBU3310DC)
96,73 € / Monat
Tarif: VPV SBU
97,29 € / Monat
Tarif: Volkswohl Bund SBU
Berechnungsstand: 22.09.2026 und 24.09.2026. Musterberechnungen, keine individuellen Angebote. Die vier Fälle sind wegen unterschiedlicher Rentenhöhen, Altersangaben und Berufsstände nicht direkt vergleichbar. Beiträge und Angebote können sich ändern; maßgeblich sind die bei Abschluss gültigen Beiträge, Bedingungen und die individuelle Risikoprüfung.
BU UND ALTERSVORSORGE
Nicht automatisch. Prüfe zuerst, welcher BU-Schutz unabhängig von der Altersvorsorge zu deinem Bedarf passt.
Psychologinnen und Psychologen sowie Psychotherapeutinnen und Psychotherapeuten erhalten teilweise Angebote, bei denen der BU-Schutz mit einer privaten Rentenversicherung oder einer Basisrente, auch Rürup-Rente genannt, verbunden wird.
Eine solche Kombination kann im Einzelfall sinnvoll sein. Sie verbindet jedoch die Absicherung der Arbeitskraft und den langfristigen Vermögensaufbau in einem Vertrag. Deshalb sollten beide Bereiche zunächst unabhängig voneinander geprüft werden.
Wenn du Berufsunfähigkeitsschutz und Altersvorsorge getrennt auswählst, kannst du:
SO GEHE ICH MIT DIR VOR
Beruf, Einkommen, Zukunftspläne und gewünschte BU-Rente werden gemeinsam eingeordnet.
Wir prüfen relevante Arztbesuche, Beschwerden, Diagnosen und Behandlungen und bereiten erforderliche Unterlagen strukturiert auf.
Die Gesundheitshistorie wird ohne Name und Anschrift zur Vorprüfung eingereicht.
Je nach Gesundheitshistorie holen wir Rückmeldungen bei mindestens 15 geeigneten Versicherern ein.
Normale Annahme, Zuschlag, Ausschluss, Zurückstellung und Ablehnung werden gemeinsam eingeordnet.
Erst jetzt vergleichen wir Leistungen und Beiträge und treffen gemeinsam die passende Entscheidung.
Du entscheidest in Ruhe, ob und welchen Vertrag du abschließt.
DEIN NÄCHSTER SCHRITT
PVG Entscheidungshelfer
Wähle die Aussage, die deiner aktuellen Situation am nächsten kommt. Die Einordnung ersetzt keine individuelle Prüfung, zeigt dir aber, welche Punkte du zuerst klären solltest.
Ein früher Einstieg kann sinnvoll sein, weil der heutige Gesundheitszustand für die Versicherbarkeit entscheidend ist. Prüfe außerdem, welche Anfangsrente tragbar ist und wie sie später ohne erneute Gesundheitsprüfung erhöht werden kann.
Prüfe eine heute tragbare BU-Rente sowie die Möglichkeiten zur späteren Erhöhung. Approbation, Berufseinstieg und steigendes Einkommen sollten bereits bei der Tarifauswahl berücksichtigt werden.
Die psychotherapeutische Weiterbildung nach der Approbation ist vom bisherigen PiA-Ausbildungsweg zu unterscheiden. Prüfe, welche BU-Rente heute passt und welche Erhöhungsmöglichkeiten für den weiteren Berufsweg vorgesehen sind.
Beschaffe zunächst die relevanten Behandlungsunterlagen und prüfe die tatsächlich gestellten Gesundheitsfragen und Abfragezeiträume. Abhängig von der Vorgeschichte kann eine anonyme Risikovoranfrage vor einem verbindlichen Antrag sinnvoll sein.
Ermittle zunächst deinen tatsächlichen Absicherungsbedarf. Bei einer eigenen Praxis sollten private Lebenshaltungskosten und betriebliche Verpflichtungen getrennt betrachtet werden. Vergleiche anschließend nur die Angebote, die für deine gesundheitliche und berufliche Ausgangslage tatsächlich verfügbar sind.
Im kostenfreien Erstgespräch kläre ich mit dir, welche Punkte zuerst geprüft werden sollten.
Kostenfrei · unverbindlich · persönlich mit Philipp
ZUM NACHSCHLAGEN
Psychotherapie, Selbsterfahrung, ADHS und erforderliche Unterlagen richtig einordnen.
Gesundheitsfragen ansehenErhöhungsrechte, Fristen und vertragliche Grenzen verstehen.
Nachversicherung verstehenDie vier Musterberechnungen und konkreten Tarifbeispiele nachvollziehen.
Tarifbeispiele ansehenDEINE FRAGEN
Eine BU kann sinnvoll sein, weil die Tätigkeit Konzentration, psychische Belastbarkeit und verlässliche Arbeitsfähigkeit voraussetzt. Entscheidend sind dein Bedarf, die Versicherbarkeit und ein tragbarer Beitrag.
Die passende BU-Rente richtet sich nach deiner persönlichen Versorgungslücke und der finanziellen Tragbarkeit. 1.000 € monatliche BU-Rente können für Studierende eine mögliche Orientierung sein. Ebenso wichtig sind ausreichend flexible Erhöhungsmöglichkeiten für den späteren Berufseinstieg.
Die passende Höhe hängt von deinem Einkommen, deinen laufenden Ausgaben und deiner persönlichen Versorgungslücke ab. 1.500 € monatliche BU-Rente können für PiA eine mögliche Orientierung sein. Prüfe außerdem, wie sich die Rente später ohne erneute Gesundheitsprüfung erhöhen lässt.
Eine eigene Psychotherapie bedeutet nicht automatisch eine Ablehnung. Die konkrete Gesundheitshistorie und die versicherungsmedizinische Bewertung des Versicherers sind entscheidend; eine Annahme lässt sich nicht garantieren.
Maßgeblich sind die in Textform gestellten Fragen und ihre Abfragezeiträume. Verpflichtende Selbsterfahrung ist von der Behandlung eigener Beschwerden zu unterscheiden.
ADHS wird anhand des individuellen Sachverhalts eingeordnet. Diagnose, Verlauf, Behandlung und Medikamente können relevant sein. Eine automatische Ablehnung lässt sich daraus nicht ableiten.
Ob eine anonyme Risikovoranfrage sinnvoll ist, hängt von deiner Gesundheitshistorie ab.
Prüfe zunächst Mitgliedschaft, konkrete Satzung, erworbene Ansprüche und Versorgungslücke. Bundesland und Kammerzugehörigkeit spielen eine Rolle; private BU und Versorgungswerk sind nicht gleichzusetzen.
Prüfe Ereignisse, ereignisunabhängige Erhöhung, Fristen, Nachweise, Erhöhungsbeträge, Gesamthöchstgrenzen und Altersgrenzen. Ohne erneute Gesundheitsprüfung bedeutet nicht ohne jede weitere Prüfung.
Die Musterberechnungen vom 22.09.2026 und 24.09.2026 zeigen Zahlbeiträge für vier unterschiedliche Fälle. Ein individuelles Angebot hängt von den persönlichen Angaben, dem Versicherungsschutz und der Risikoprüfung ab. Zahl- und Maximalbeitrag sind zu unterscheiden.
Es gibt keine pauschale Versichererempfehlung. Vergleiche die tatsächlich verfügbaren Angebote anhand deiner Situation, der Annahmebedingungen, der Leistungen und der späteren Anpassungsmöglichkeiten.
PERSÖNLICH MIT PHILIPP
Lass dich jetzt kostenlos beraten. Gemeinsam klären wir, welche BU zu deiner beruflichen Situation, deiner Gesundheitshistorie und deinem Absicherungsbedarf passt.
Kostenfrei · unverbindlich · persönlich mit Philipp
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen